






網紅拆解「財富自由公式」 單身有樓最少要451萬 一家三口連置業及健康開支需3000萬
發佈時間:06:00 2026-11-06 HKT


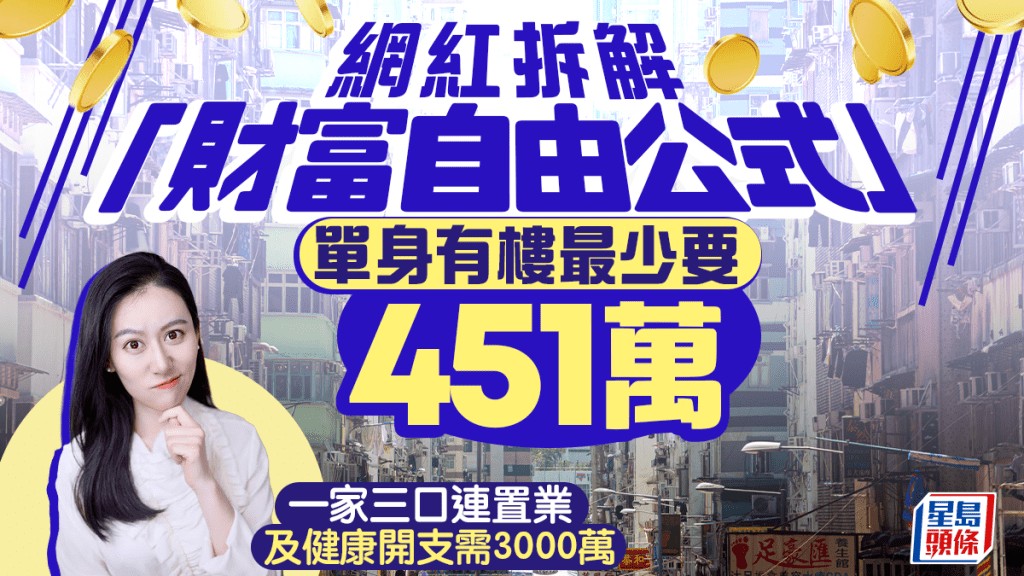
究竟儲多少錢才能實現「財富自由」?內地財經內容創作者「小Lin說」近日在影片中拆解一條「財富自由公式」,以每月開支乘以480,再加上育兒預算、健康開支,以及包括買樓在內的重大投入,從而估算財富自由所需資產。根據本港政府統計處資料顯示,一人住戶每月「非住屋開支」為9,403元,若將數據套入公式,單人所需投資本金約451萬元,若再計及買樓預算,則需約1,257萬元,當中還未計健康開支,以及未來育兒預算。若以一家三口計,投資本金總額將增至約3,062萬元。
小Lin說在片中介紹,所需資產分為四部分:日常生活、養育子女、健康醫療,以及買樓等重大投入,完整公式為「480X+K×n+M+H」。當中X代表每月生活費,K為每名子女的養育預算,n為子女人數,M及H則分別為健康開支和重大投入。
假設長期投資回報約4.5%
影片假設長期平均投資回報約4%至4.5%,通脹約2%,即兩者相差約2.5個百分點,將每年生活費除以2.5%,便得出相當於每月開支的480倍。例如每月花費1萬元,即全年生活費為12萬元,對應投資本金為480萬元;若每月花費2萬元,對應投資本金則增至960萬元。
留意這套算法的目標,不是將積蓄逐年用盡,而是希望投資回報在抵銷通脹後,仍足以支付生活費,同時讓本金的購買力大致維持不變。因此,生活水平愈高,所需本金也會同步增加,若每月多花費1,000元,便要多準備48萬元。
一人每月非住屋開支9403元
至於香港的生活費可參考政府統計處《2024/25年住戶開支統計調查報告》。一人住戶每月平均開支為19,715元,兩人住戶為28,015元,當中住屋開支分別為10,312元及12,273元。
換言之,一人住戶每月「非住屋開支」為9,403元,以此乘以480後,對應投資本金約451萬元;兩人住戶每月非住屋開支為15,742元,所需投資本金約756萬元。
二手樓平均樓價達806萬
樓價方面,根據中原地產9月成交數據顯示,二手私人住宅錄得2,773宗成交,總值223.43億元,平均每宗約806萬元。以此作為全資購入自住物業的預算,單人投資本金連樓價合共約1,257萬元,兩人則約1,562萬元。
這項計算採用該月成交平均值,並未包括印花稅、佣金及裝修費用,同時實際生活預算亦須補回管理費、差餉及維修等持續支出。而已持有無按揭自住物業者,則毋須再加入同一筆買樓預算。
養育一名子女需600萬
育兒開支則視乎家庭選擇。根據婦聯「港人生育意願調查2025」報告顯示,養育一名兒童至18歲成本超過600萬元。若暫以每名子女600萬元作情境預算,在兩人投資本金及買樓款項合共約1,562萬元之上,再加養育一名子女的資金需求約2,162萬元,兩名則約為2,762萬元。
一生醫療總開支約300萬
醫療預算方面,根據衞生防護中心資料顯示,2025年男性出生時平均預期壽命為83.3歲,女性為88.7歲,平均數為86歲。另外,衞生局數據顯示,2024/25年度人均醫療衞生經常性開支為34,890元。若直接乘以86年,結果約300萬元。
因此,將影片公式套入上述香港數據,單人若只計日常生活費,所需投資本金約451萬元;若再全資買樓,並預留300萬元醫療費,總額便增至約1,557萬元。
兩名成人不育兒,單計投資本金約需756萬元,連同買樓預算合共約1,562萬元;若再養育一名子女,並按一家三口每人300萬元計入醫療預算,總額則增至約3,062萬元。