華業證券:共和黨不論勝敗均掀市場動盪
發佈時間:03:00 2026-10-26 HKT


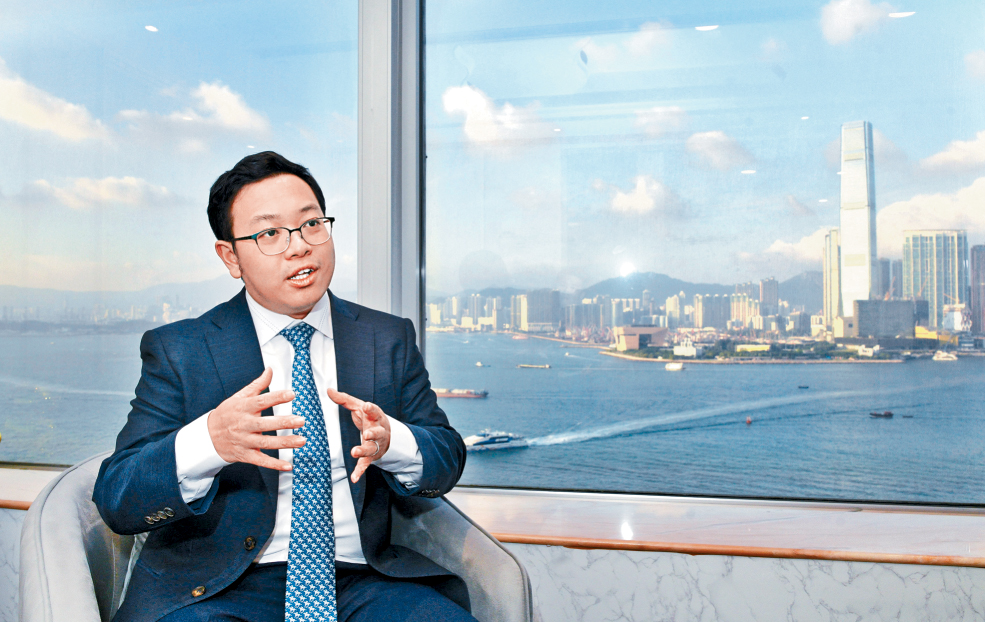
美國即將於下月3日舉行中期選舉,相關結果備受市場關注,但華業證券副投資組合經理馮煒洸接受訪問時直言,今次選舉結果不論共和黨勝或敗,均會影響美國經濟或政策走向,而且一旦特朗普勝選後遵守承諾向美國市民派錢,更形同「掏空國庫」,隨時再次激發市場對美國財政的憂慮。另一方面,重磅新股Anthropic上市在即,恐吸走市場大量資金,建議投資者及早做好「防風措施」。
若共和黨全面勝出,美國總統特朗普承諾向美國市民派發的5000美元,涉及款項約1.3萬億美元。馮煒洸分析稱,今年以來關稅收入僅約4000億美元,扣除可能需要退還約1000億美元,加上國庫結餘約9000億美元,實際上難以應付這筆開支,等同「掏空國庫」。市場一旦擔心美國財政狀況,長期利率便可能繼續上升,而現時長期利率已在5厘以上,屆時即使聯儲局減息,影響的也只是短期利率。
反之,若國會出現分裂局面,馮煒洸指特朗普在第一任期出現類似情況時,美股曾下跌十多個百分點,並認為特朗普今次若未能掌握國會,未來兩年可能出現不少「小動作」,令市場更難預測政策方向。因此,這種動盪局面可能持續至2028年特朗普任期屆滿。
留意第四季三大風險
除中期選舉外,馮煒洸認為第四季還有三大風險值得留意。第一項是Anthropic上市,該股有機會在感恩節前掛牌,集資額約1000億美元,高於SpaceX的約850億美元。他推測,環球資金已開始提前撤出市場,為認購新股做準備,近期市場下跌或與此有關。
第二是美伊衝突局勢膠着,雙方關係難以輕易化解,再出現任何突發事件都可能引發市場波動。
第三是全球債務問題再起,法國5年期信用違約掉期(CDS)升至13年新高,加上其經濟規模比希臘更大,在全球化下,一旦出事可能出現連鎖反應。另外,AI數據中心公司CoreWeave的債務亦受市場關注。
對於後市走向,馮煒洸預期標普500指數第四季可能回調約一成,首浪或見7400點水平。他又指出,標普500指數若連續三年錄得雙位數升幅,通常只有加息才能終結升勢;如今加息周期已經開始,明年美股有機會進入熊市,跌幅可能達兩成或以上,納指因科技股比重較高,跌幅可能更大。
港股跌幅或較美股輕
港股方面,他指出港股通常「跟跌不跟升」,美股下跌時難以獨善其身,但港股市盈率偏低,指數的AI概念成分也較少,加上2015年歐債危機的經驗顯示,港股回升速度較快,因此跌幅相對有限。
對於構建「百萬倉」組合,因投資市場有陰霾,馮煒洸建議投資者取態要平衡,避免像過去一樣集中買入個別科技股「一股定輸贏」,而是應該攻守兼備,「控制風險才是投資核心。」
百萬倉控制風險才是核心
馮煒洸建議美股可佔40%,其中包括傳統能源股的埃克森美孚(XOM)、西方石油(OXY),兩股佔整體組合15%,因美國戰略石油儲備跌至1980年代低位,加上戰爭及各地能源管制,油價長期維持在約100美元,這些公司的盈利結構已出現改變。
電力及公用事業亦佔組合的15%,包括Constellation Energy(CEG)及Vistra(VST)。馮煒洸表示,這類公司本業穩定,有單位數增長,同時受惠AI數據中心的電力需求;每年11、12月因冬季用電增加,盈利及股價表現通常較佳。他又提到,VST同時涉及天然氣業務,等於已涵蓋天然氣概念。
談及電力股,他說自己亦看好核電,因AI用電需求令業界重啟包括三哩島在內的核電廠,中印亦持續購入鈾。不過,他提醒投資者,OKLO等新型核電公司尚未完成首座電廠,投產時間由2027年延遲至2028年,走勢更似科技股,若求防守並不適合。
美股七雄只揀蘋果微軟
至於科技股,馮煒洸僅配置10%,在「美股七雄(Magnificent 7)」中僅揀選蘋果(AAPL)及微軟(MSFT)。他解釋,在高息及高通脹環境下,應選擇護城河深、現金流充裕的公司,而這兩間公司雖有涉足AI,卻沒有過度投入。蘋果更往往在市場下跌時不跌反升,可視為避風港。談到七雄中其他公司,他說Google母公司Alphabet等公司因資本開支龐大,現金流已由正轉負;Meta現金流也不夠理想,故不作考慮。
港股則佔組合的35%,包括揀選中國神華(1088)及兗礦能源(1171),兩股共佔整個組合的15%。他指煤炭與大市的Beta相關性較低,可分散市場風險,加上冬季供暖需求,每年在11及12月持有通常可錄得約3至4%回報,建議持有至年底或明年初。
20%配置於高息股作防守,包括華夏亞洲高息股票ETF(3145)及中國移動(941)。他指中移動股息率約7、8厘,波幅較低,適合作長線防守。
可小注加密資產及日圓
另一方面,加密資產及相關企業佔15%,包括iShares比特幣信託(IBIT)、Bitmine Immersion(BMNR)及Robinhood(HOOD)。馮煒洸認為,比特幣近期已被視為避險資產,在美國財政及政策不確定性上升下,資金會流向去中心化資產,加上美國政策支持,可睇高一線。選擇BMNR是因其策略與Strategy(MSTR)相近,但持倉較穩健,以買入以太幣為主;選Robinhood則因其為美國大型加密貨幣券商,認受性高。
組合其餘10%為日圓及日圓貨幣市場基金。馮煒洸指出,不少人借入低息日圓作槓桿投資,市場動盪時需平倉並買回日圓,令日圓上升;歷史上,金融風暴及歐債危機期間,日圓分別升約六成及兩成,可作為組合的保護。