清盘王黎嘉恩称市场结构性转变 债务重组渐成主流 「找不到买家、清盘便无用」
发布时间:10:27 2026-10-26 HKT


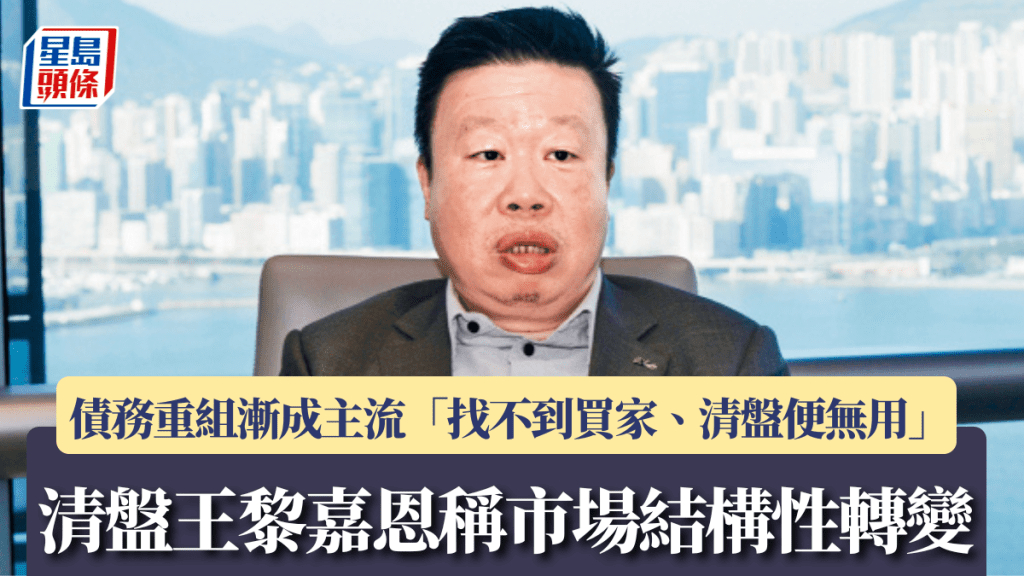
有「清盘王」之称的安永企业重组咨询亚太区主管合伙人黎嘉恩表示,去年起中型企业进行清盘的个案,较大型企业多,而且市场对债务重组正经历结构性转变,整体从过往引发清盘「终局」,改为各方促成重组方案为主。
中型公司清盘多于大企业
黎嘉恩指出,观察到进行清盘的中型公司数目,相对较大型公司为多,同时重组案例亦越来越多,主因是在经济环境不确定下,债权人发现市场上充斥不少不良资产,投资者相对较为「拣择」,令买家难寻,「若清盘过程中找不到买家,清盘便无用。」因此他称,清盘对债权人而言不一定带来最大利益,越来越多债权人倾向以重组方式让企业继续经营,如最终重组成功,将对双方都有利。他又透露,不少公司会采用「拆分优质资产」与「剥离不良资产」的重组方案,吸引新投资者。
债转股已成重组常见方式
他又指出,目前「债转股」已成重组常见方式,即推动债权人成为股东,使企业不用马上还钱,有效缓解现金流压力、维持营运,但代价是稀释原有股东权益,可能导致控制权旁落并影响现有股东利益,故认为重组中需谨慎平衡股东与债权人权益。他相信,未来会出现更多不同重组方式,以分散风险。
并购市场呈现「量平质升」
谈及并购市场,黎嘉恩表示,当前跨境收购或并购呈现「量平质升」,即交易数量稳定,但交易质素显著提升,主要由于买家选择项目时,更注重目标企业实际价值及对自身的帮助,而非盲目追逐知名企业或热门项目。按行业划分,消费品、科技及矿产金属等跨境并购持续活跃;交易重点地区集中在欧洲地区和以东南亚为主的亚太地区,而2025年下半年数据显示,欧洲收并购交易数量已超过亚洲。
AI热潮带动不少收购个案,但黎嘉恩提醒,投资者或企业应避免「一窝蜂」式跟风买入,而需考虑多个因素以提高成功率,包括税务问题、交易架构透明度、资金来源及汇率波动影响,并建议在交易前寻求专业团队协助,以保障交易成功。他指出,目前跨境交易周期变长,一至两年已属常见,主因是多国政府审查机制,如美国、欧盟、英国、澳洲,对科技、数据和基础设施类交易采取更为审慎的态度,审批时间延长,交易结构亦更趋复杂。因此,他建议企业或投资者在进行交易时预留更长的时间计划,并准备好退出机制,例如在签署协议之初就明确退出路径,包括分手条款、分手费设定、延期条件等安排。